Νέα κριτήρια διαµορφώνουν εδώ και καιρό την αγορά τρακτέρ στην Ευρώπη, µε τους µεγάλους κατασκευαστές να επιλέγουν διαφορετικές δοµές και στα δίκτυα ανάπτυξης της αγοράς.
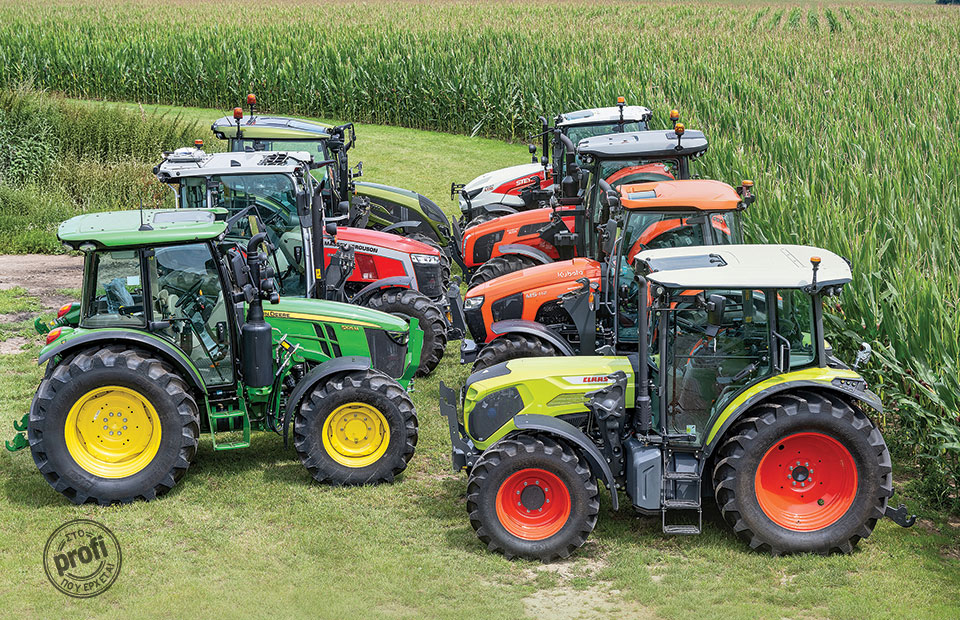
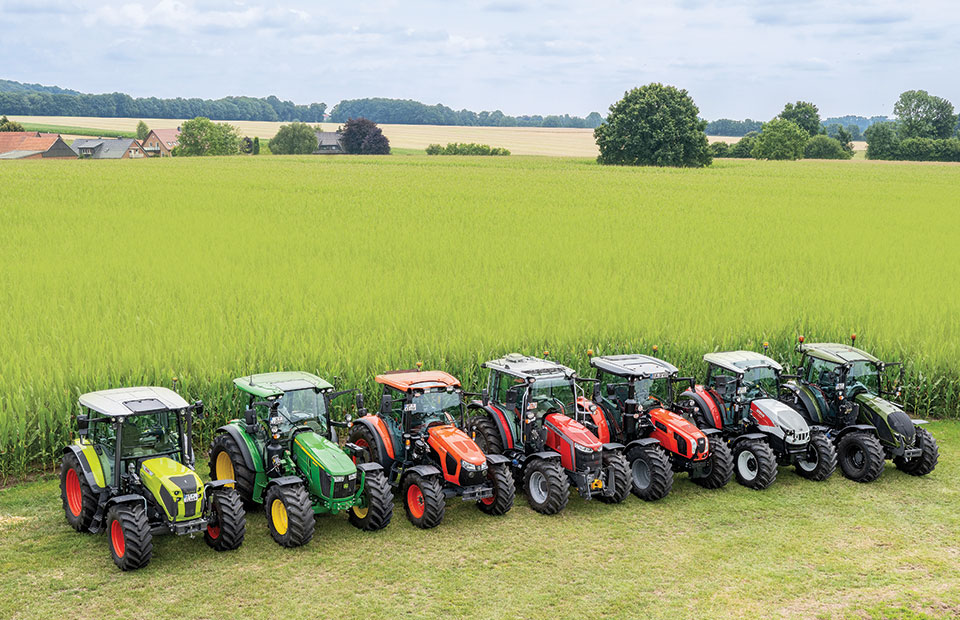
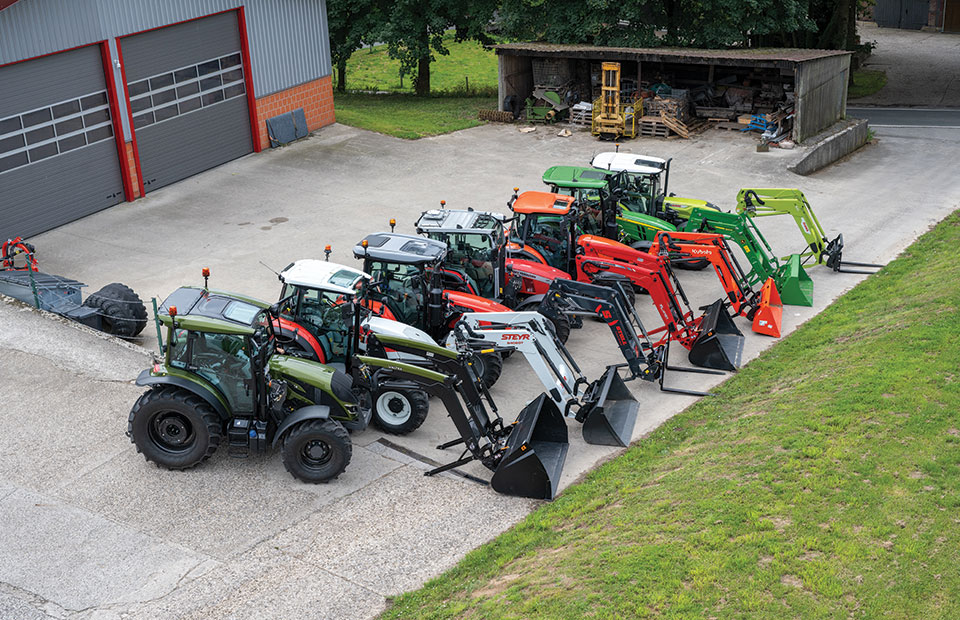
Η αγορά τρακτέρ στην Ευρώπη είναι µια από τις πιο ιδιαίτερες βιοµηχανικές αγορές, γιατί στην πράξη δεν βασίζεται µόνο στην πώληση µηχανηµάτων αλλά σε ένα ολόκληρο οικοσύστηµα διανοµής, χρηµατοδότησης, service και ανταλλακτικών. Οι µεγάλοι κατασκευαστές — όπως η John Deere, η CNH (New Holland και Case IH), η AGCO (Fendt, Massey Ferguson, Valtra), η Claas και η Kubota — λειτουργούν πλέον περισσότερο ως οργανισµοί διαχείρισης δικτύου παρά ως απλοί παραγωγοί µηχανηµάτων. Το τρακτέρ είναι το «κέντρο» της σχέσης µε τον αγρότη, αλλά το πραγµατικό επιχειρηµατικό µοντέλο επεκτείνεται σε όλο τον κύκλο ζωής του εξοπλισµού.
Η ευρωπαϊκή αγορά χαρακτηρίζεται από έντονη κυκλικότητα. Οι πωλήσεις εξαρτώνται άµεσα από τις τιµές των αγροτικών προϊόντων, το επίπεδο επιδοτήσεων της ΚΑΠ, τα επιτόκια και γενικά τη ρευστότητα του αγροτικού τοµέα. Όταν οι τιµές των σιτηρών ή του γάλακτος είναι υψηλές, οι αγρότες επενδύουν σε νέο εξοπλισµό. Όταν όµως αυξάνονται τα επιτόκια ή µειώνονται τα εισοδήµατα, οι αγορές αναβάλλονται σχεδόν αµέσως. Αυτό κάνει τον κλάδο εξαιρετικά ευαίσθητο στους οικονοµικούς κύκλους. Τα τελευταία χρόνια, ιδιαίτερα µετά το 2023, η ευρωπαϊκή αγορά έχει πιεστεί σηµαντικά λόγω υψηλού κόστους χρηµατοδότησης και συσσώρευσης αποθεµάτων στα δίκτυα dealers.
Παραδοσιακά, η διανοµή γινόταν µέσω ενός αρκετά σταθερού µοντέλου: ο κατασκευαστής όριζε έναν αποκλειστικό εισαγωγέα ανά χώρα, ο οποίος στη συνέχεια ανέπτυσσε δίκτυο τοπικών dealers. Στην Ελλάδα αυτό το µοντέλο ήταν σχεδόν απόλυτο. Οι περισσότερες αντιπροσωπείες ήταν οικογενειακές επιχειρήσεις µε ισχυρές προσωπικές σχέσεις µε τους αγρότες της περιοχής τους. Ο dealer λειτουργούσε όχι µόνο ως πωλητής αλλά και ως τεχνικός σύµβουλος, συνεργείο, προµηθευτής ανταλλακτικών και συχνά ως άτυπος χρηµατοδότης του πελάτη.
Λιγότεροι και µεγαλύτεροι
Αυτό όµως αλλάζει σταδιακά σε όλη την Ευρώπη. Οι µεγάλοι κατασκευαστές πιέζουν πλέον για συγκέντρωση των δικτύων τους. Θέλουν λιγότερους αλλά µεγαλύτερους dealers, µε µεγαλύτερη κεφαλαιακή επάρκεια, καλύτερα πληροφοριακά συστήµατα, οργανωµένο after-sales και δυνατότητα επένδυσης σε precision farming τεχνολογίες. Η λογική τους είναι ότι τα σύγχρονα τρακτέρ έχουν εξελιχθεί σε µηχανές υψηλής τεχνολογίας, µε software, GPS, telematics και αποµακρυσµένη διάγνωση βλαβών. Ένας µικρός τοπικός dealer συχνά δεν µπορεί πλέον να υποστηρίξει το κόστος αυτής της µετάβασης.
Έτσι, ειδικά στη Γερµανία, στη Γαλλία, στις σκανδιναβικές χώρες και στο Ηνωµένο Βασίλειο, εµφανίζονται µεγάλα dealer groups που δραστηριοποιούνται σε πολλές περιοχές ή ακόµη και σε περισσότερες από µία χώρες. Το παλιό µοντέλο του «dealer ανά νοµό» υποχωρεί σταδιακά υπέρ περιφερειακών ή πολυεθνικών οµίλων. Οι OEMs θεωρούν ότι οι µεγαλύτερες δοµές προσφέρουν οικονοµίες κλίµακας, καλύτερο έλεγχο του δικτύου και µεγαλύτερη ανθεκτικότητα σε περιόδους ύφεσης. Σε ορισµένες περιπτώσεις µάλιστα βλέπουµε dealers να λειτουργούν ως σχεδόν corporate οργανισµοί, µε κεντρικές διοικήσεις, χρηµατοοικονοµικές υπηρεσίες, data analytics και ενιαία logistics.
Η Ελλάδα παραµένει πιο παραδοσιακή αγορά. Ο µικρός και κατακερµατισµένος κλήρος, η έντονη σηµασία των προσωπικών σχέσεων και η γεωγραφική διασπορά της αγροτικής παραγωγής διατηρούν ακόµη ισχυρό τον ρόλο των τοπικών αντιπροσώπων. Παρ’ όλα αυτά, και εδώ παρατηρείται σταδιακή συγκέντρωση, κυρίως λόγω της ανάγκης για κεφάλαια και τεχνολογικές επενδύσεις. Η απαίτηση για σύγχρονο service, διαθεσιµότητα ανταλλακτικών και δυνατότητα υποστήριξης precision agriculture πιέζει τις µικρές επιχειρήσεις.
Ένα από τα πιο παρεξηγηµένα σηµεία του κλάδου είναι τα περιθώρια κέρδους. Πολλοί θεωρούν ότι οι dealers κερδίζουν κυρίως από την πώληση νέων τρακτέρ, αλλά στην πραγµατικότητα τα περιθώρια είναι σχετικά χαµηλά. Το µικτό περιθώριο στις πωλήσεις νέων µηχανηµάτων συνήθως κινείται περίπου στο 10–15%, ενώ το καθαρό περιθώριο µπορεί να πέσει ακόµη και στο 3–8% µετά τις εκπτώσεις, τα κόστη χρηµατοδότησης, τα bonus όγκου, τα demo units και τα µεταφορικά. Οι κατασκευαστές πιέζουν έντονα για επίτευξη στόχων πωλήσεων και υποχρεώνουν συχνά τους dealers να διατηρούν µεγάλα αποθέµατα.
Κλειδί το after-sales service
Γι’ αυτό ο πραγµατικός πυρήνας της κερδοφορίας βρίσκεται αλλού: στο after-sales service, στα ανταλλακτικά, στη χρηµατοδότηση και στα µεταχειρισµένα µηχανήµατα. Τα ανταλλακτικά έχουν πολύ υψηλότερα margins, ενώ το οργανωµένο service δηµιουργεί επαναλαµβανόµενα έσοδα και ισχυρή σχέση µε τον πελάτη. Παράλληλα, πολλοί dealers βγάζουν σηµαντικό κέρδος από leasing, ασφαλιστικά προϊόντα ή µεταπωλήσεις µεταχειρισµένου εξοπλισµού. Σε αρκετές περιπτώσεις, το νέο τρακτέρ λειτουργεί περισσότερο ως «εργαλείο εισόδου» για να αποκτήσει ο dealer έναν πελάτη που θα αποφέρει έσοδα για τα επόµενα δέκα ή δεκαπέντε χρόνια.
Οι µεγαλύτεροι κίνδυνοι που αντιµετωπίζουν οι dealers σχετίζονται κυρίως µε το κεφάλαιο και τη µεταβλητότητα της αγοράς. Το πιο σοβαρό πρόβληµα είναι το inventory risk. Οι αντιπροσωπείες χρηµατοδοτούν αποθέµατα εκατοµµυρίων ευρώ µέσω τραπεζικού δανεισµού ή floorplan financing. Αν η αγορά επιβραδυνθεί, µένουν µε ακριβά µηχανήµατα στις αυλές τους και συνεχίζουν να πληρώνουν τόκους. Σε περιόδους πτώσης της ζήτησης αυτό µπορεί να προκαλέσει σοβαρή πίεση στα ταµειακά διαθέσιµα.
Παράλληλα, οι dealers είναι έντονα εξαρτηµένοι από τους ίδιους τους κατασκευαστές. Ο OEM µπορεί να αλλάξει τους όρους συνεργασίας, να επιβάλει νέες επενδύσεις, να ανοίξει ανταγωνιστικό dealer σε γειτονική περιοχή ή να απαιτήσει αυξηµένα standards. Ο dealer συχνά επενδύει µεγάλα ποσά σε εγκαταστάσεις και εξοπλισµό χωρίς να ελέγχει πλήρως τη στρατηγική του δικτύου. Αυτό δηµιουργεί µια σχέση αλληλεξάρτησης όπου η διαπραγµατευτική ισχύς είναι συνήθως υπέρ του κατασκευαστή.
Ταυτόχρονα, ο τεχνολογικός µετασχηµατισµός αυξάνει το κόστος λειτουργίας. Τα σύγχρονα τρακτέρ απαιτούν εξειδικευµένους τεχνικούς, διαγνωστικά συστήµατα, software support και συνεχή εκπαίδευση προσωπικού. Σε όλη την Ευρώπη υπάρχει ήδη σοβαρή έλλειψη εξειδικευµένων τεχνικών, κάτι που αυξάνει ακόµη περισσότερο την πίεση στα δίκτυα service.
Συνολικά, η αγορά τρακτέρ στην Ευρώπη µεταβαίνει από ένα µοντέλο απλής πώλησης µηχανηµάτων σε ένα µοντέλο διαχείρισης ολόκληρου του «κύκλου ζωής» του αγροτικού εξοπλισµού. Ο dealer του µέλλοντος πιθανότατα θα µοιάζει λιγότερο µε παραδοσιακή αντιπροσωπεία και περισσότερο µε οργανισµό τεχνικής υποστήριξης, χρηµατοδότησης και διαχείρισης δεδοµένων. Η Ελλάδα βρίσκεται ακόµη σε µεταβατικό στάδιο, αλλά η κατεύθυνση είναι ίδια µε την υπόλοιπη Ευρώπη. ∆ηλαδή, µεγαλύτερη συγκέντρωση, µεγαλύτερη τεχνολογική πολυπλοκότητα και αυξανόµενη σηµασία του after-sales έναντι της ίδιας της πώλησης του τρακτέρ.